

ترميز الذمم المدينة للشركات: خريطة صفحة واحدة لمسار «ائتمان مدعوم مصرفيًا → نقل عبر السلسلة → خصم/تسوية»
عندما تبقى السيولة عالقة في الفواتير، لا يكون المسار الأسرع عادةً هو «إصدار توكن» بحد ذاته.
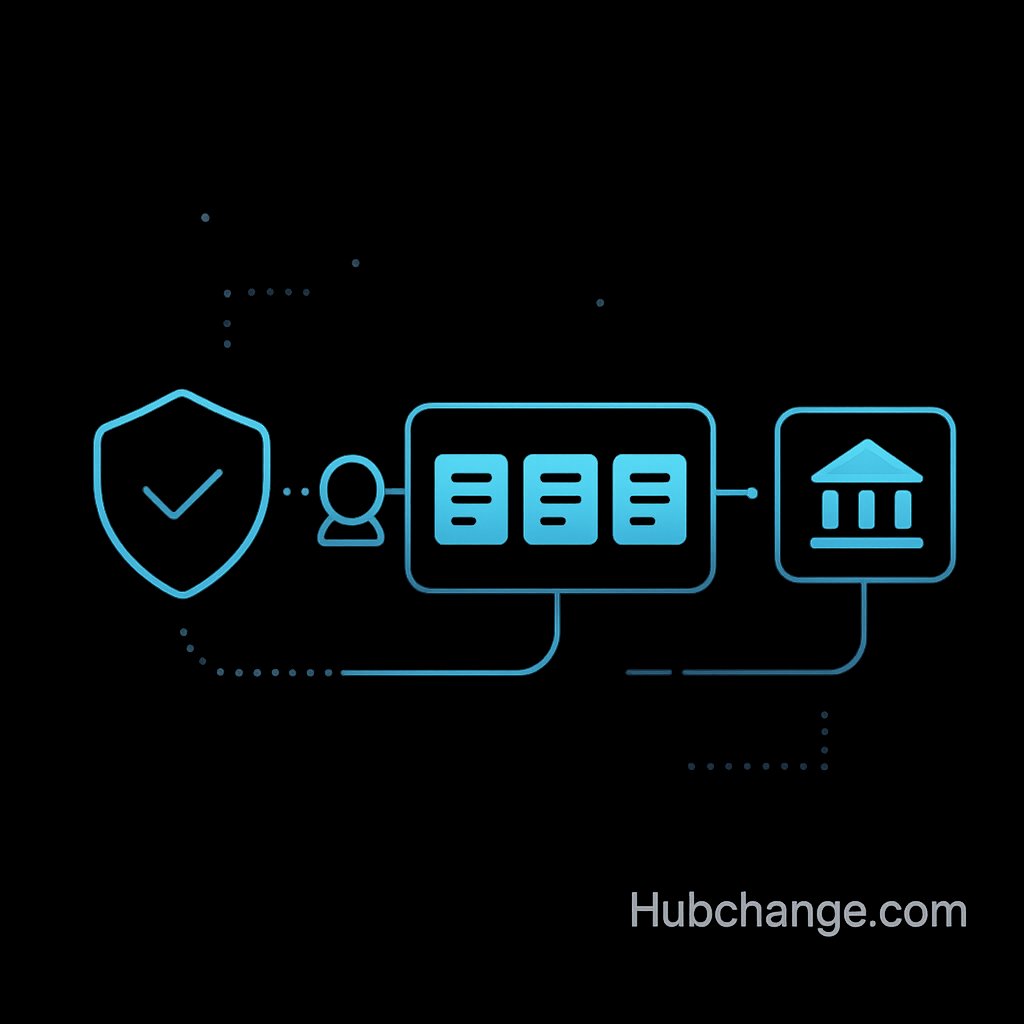

عندما تبقى السيولة عالقة في الفواتير، لا يكون المسار الأسرع عادةً هو «إصدار توكن» بحد ذاته. المسار العملي يبدأ من تصميم طريقة انتقال المطالبة الموثَّقة عبر السلسلة، وكيف ستُدفع فعليًا في يوم الاستحقاق.
ينجح ترميز الذمم المدينة عندما تكون منطقية الدعم الائتماني، وقواعد النقل، وآلية التسوية واضحة بما يكفي كي لا نعيد التحقق من الصفر مع كل انتقال. في هذا الدليل نحوّل الفكرة إلى «خريطة تشغيلية من صفحة واحدة» يمكن اعتمادها لمعظم الذمم المدينة بين الشركات.
مقدمة
الذمم المدينة تُعد مسارًا طبيعيًا لأصول العالم الحقيقي (RWA) ضمن تمويل رأس المال العامل، لأنها تمثل أصلًا حقًا تعاقديًا في تحصيل مبلغ في تاريخ محدد. «الترميز» هنا يعني تحويل هذا الحق إلى وحدات قياسية قابلة للتتبع والنقل ضمن قواعد محددة، غالبًا عبر طبقة سجل (قد تكون على سلسلة كتل أو خارجها) مع ضوابط قابلة للبرمجة.
القيمة للشركات واضحة: تسريع الوصول للتمويل، رفع الشفافية عبر سلسلة الموردين، وتقليل الوقت الضائع في التأكيدات والمطابقات. ولكي تصبح هذه القيمة أكثر متانة، من الأفضل مواءمة الترميز مع طبقات مكملة مثل تعريف الأدوار والهويات، توحيد حقول البيانات، روتين التحقق، وتحديد جهة تشغيلية مسؤولة عن التسوية.
المشكلة
تعثر ترميز الذمم المدينة يحدث غالبًا لأسباب تشغيلية، لا لأن فكرة رقمنة المطالبة غير صحيحة. أبرز نقاط التعثر:
- إعادة التحقق في كل انتقال: كل ممول أو مشترٍ جديد يطلب نفس المستندات من جديد، فتضيع ميزة السرعة.
- غياب مسار واضح للنزاعات: إذا لم تُحدد آلية التعامل مع رفض الفاتورة أو قبولها الجزئي، تتجمد التحويلات.
- غموض يوم الاستحقاق: انتقالات متسلسلة لا قيمة لها إذا لم يكن مسار الدفع النهائي محددًا بدقة.
- عدم حمل “حالة” المطالبة: من دون تحديثات موثوقة (قبول، تسليم، تعديل، رهن، سداد جزئي) يصعب تسعير المطالبة ونقلها بثقة.
السؤال العملي إذن: ما الذي يجب ضبطه قانونيًا وتشغيليًا كي تتحول المطالبة إلى أصل قابل للنقل دون إعادة “الاكتتاب” والتحقق في كل مرة؟
خريطة الصفحة الواحدة: أربع كتل قابلة لإعادة الاستخدام
يمكن رسم نموذج عملي لترميز الذمم المدينة عبر أربع كتل مرتبة من اليسار إلى اليمين، وتحت كل كتلة نضع الحد الأدنى من عناصر «من/ماذا/متى».
1) الدعم الائتماني أو الضمان: نقطة انطلاق قابلية التحصيل
الترميز لا يخلق جودة ائتمانية من العدم، لكنه يجعل منطق الائتمان القائم قابلاً للتوحيد والنقل.
في كثير من نماذج تمويل سلسلة الإمداد، تزداد متانة قابلية التحصيل عندما يكون الدعم الائتماني صريحًا؛ قد يكون ذلك عبر الشبكة المصرفية بآلية محددة، أو عبر ترتيب ضمان واضح. من المفيد صياغة هذا الدعم بلغة تشغيلية:
- من هو المدين الذي يلتزم بالدفع في النهاية؟
- هل توجد جهة داعمة/ضامنة، وما شروط تفعيلها؟
- ما الأحداث التي قد توقف الدفع: نزاع، مقاصة/خصم، مرتجعات، أو غياب إثبات القبول والتسليم؟
عندما تصبح هذه القواعد واضحة، يمكن للانتقالات اللاحقة الاعتماد على نفس المنطق بدل إعادة بنائه.
2) الإصدار: توحيد المطالبة إلى وحدات ذات حقول قياسية
«الإصدار» يعني إنشاء تمثيل رقمي للمطالبة (أو تقسيمها إلى وحدات) مع رابط واضح إلى العقد والفاتورة وأحداث التسليم.
لجعل ترميز الذمم المدينة عمليًا، نحتاج عادةً إلى:
- معرّف فريد للمطالبة ومجموعة مراجع واضحة (عقد، فاتورة، مستندات تسليم).
- المبلغ وتاريخ الاستحقاق، وأي جدول للسداد الجزئي إن وجد.
- هوية المدين وبيانات المستفيد اللازمة لتوجيه الدفع في يوم التسوية.
- قواعد النقل: من يحق له الحيازة، القيود، والموافقات المطلوبة.
بهذا تصبح المطالبة «مقروءة تشغيليًا» بحيث يمكن للأطراف المختلفة تقييمها بطريقة متسقة.
3) النقل عبر السلسلة دون إعادة تدقيق: السجل يحمل الحالة
تصبح المطالبة قابلة للتحويل بشكل فعلي عندما لا تتطلب كل عملية نقل إعادة التحقق من نفس الوقائع. التحسين الأساسي هو أن يحمل سجل موثوق (على السلسلة أو خارجها) الحالة المتغيرة للمطالبة عبر الزمن.
تشغيليًا نُعرّف عادةً:
- الأدوار: المُصدر (البائع الأصلي)، المدين، جهة داعمة/ضامنة (إن وجدت)، مشغل النقل، ومشغل التسوية.
- أحداث النقل: بيع، رهن، فك رهن، نقل جزئي، إلغاء.
- أحداث الحالة: قبول، تأكيد تسليم، تعديل، فتح نزاع/إغلاقه، سداد جزئي.
عندما تُثبت هذه الأحداث بآلية اعتماد واضحة، يستطيع الحائز الجديد التركيز على المخاطر المتبقية بدل إعادة مراجعة كل الوثائق.
4) الخصم والتسوية: تصميم يوم الاستحقاق أولًا
الخصم هو المسار التشغيلي لتحويل المطالبة إلى سيولة قبل الاستحقاق. أما التسوية فهي ما يحدث عند الاستحقاق: من يدفع، لمن يدفع، وفق أي توقيت، وكيف تتم المطابقة.
تزداد قوة التنفيذ عندما نصمم يوم الاستحقاق منذ البداية:
- مصدر الدفع: المدين وحده، أو المدين مع منطق دعم/ضمان.
- تحديد المستفيد: الحائز المسجل في وقت القطع.
- قواعد وقت القطع: متى تتوقف التحويلات عن التأثير في دورة التسوية الحالية.
- المطابقة للسداد الجزئي والرسوم والتعديلات.
هنا يضيف الترميز وضوحًا وقابلية للأتمتة بشرط وجود سجل حالة وحائز مسجل بشكل منضبط.
إطار عملي: 8 أسئلة تشخيصية (قابلية التحصيل + قابلية تتبع الحالة)
لتقييم جاهزية أي ذمة مدينة للترميز والنقل المتسلسل، يفيد فصل البعدين التاليين.
أولًا: قابلية التحصيل
-
من هو الدافع النهائي عند الاستحقاق؟ هل هو المدين مباشرة، أم توجد آلية دعم محددة عبر الشبكة المصرفية أو ترتيب ضمان؟
-
ما شروط الاستحقاق والدفع؟ مثل قبول الفاتورة، تأكيد التسليم، أو اعتماد مراحل مشروع. هل يمكن إثبات هذه الشروط بمستندات واضحة؟
-
ما مسار النزاع؟ عند حدوث نزاع، ما الجدول الزمني ومن يملك صلاحية تجميد التحويل أو وضع علامة «قيد النزاع»؟
-
هل المقاصة والخصومات محددة؟ هل يستطيع المدين اقتطاع مبالغ (مرتجعات، غرامات، سلف) وكيف تنعكس هذه الاقتطاعات في حالة المطالبة؟
ثانيًا: قابلية تتبع الحالة (Statusability)
-
ما الأحداث التي يجب تسجيلها كحالة؟ على الأقل: إصدار، قبول، تعديل، سداد جزئي، نزاع، رهن، وتسوية نهائية.
-
من يثبت كل حدث وبأي آلية؟ مثلًا: المدين يثبت القبول، المُصدر يثبت مستندات التسليم، ومشغل التسوية يثبت اكتمال الدفع.
-
كيف نمنع البيع المزدوج أو الرهن المزدوج؟ هل توجد نقطة حقيقة واحدة للوحدات القائمة والأعباء عليها مع قواعد أولوية واضحة؟
-
ماذا يعني «الحائز المسجل» عمليًا؟ عند وقت القطع، هل يستطيع مشغل التسوية تحديد المستفيد وبيانات الدفع دون التباس؟
عندما تكون إجابات هذه الأسئلة محددة بالأدوار والمستندات والتوقيتات، يتحول ترميز الذمم المدينة من فكرة عامة إلى خطة تنفيذ قابلة للتدقيق.
مثال مبسط (افتراضي)
لنفترض أن شركة تصنيع متوسطة تبيع لبائع/مشتري كبير بشروط دفع 90 يومًا، وفي المقابل لديها موردون يحتاجون سيولة أسرع.
وفق خريطة الصفحة الواحدة يمكن تنظيم التدفق كالآتي:
-
الدعم الائتماني: المدين هو المشتري. شروط الدفع تشمل إثبات التسليم وقبول الفاتورة. توجد آلية دعم محددة عبر الشبكة المصرفية، من دون افتراض أن الدفع “مضمون” في جميع الحالات.
-
الإصدار: بعد قبول الفاتورة، تُنشأ مطالبة رقمية بمعرّف فريد ومبلغ وتاريخ استحقاق وروابط المستندات الأساسية، مع تحديد قواعد النقل ومتطلبات بيانات المستفيد.
-
النقل المتسلسل: تنقل شركة التصنيع جزءًا من وحدات المطالبة إلى أحد الموردين بدل الدفع نقدًا. يمكن للمورد لاحقًا نقل الوحدات إلى جهة تمويل لخصمها. كل نقل يُحدّث الحائز المسجل، ومع كون القبول والأحداث المهمة مثبتة في السجل، لا يحتاج الحائز الجديد لإعادة بناء التحقق من الصفر.
-
الخصم/التسوية: قبل الاستحقاق يمكن خصم المطالبة وفق شروط متفق عليها. عند الاستحقاق يقرأ مشغل التسوية الحائز المسجل عند وقت القطع ويوجه الدفع وفق ذلك، مع تسجيل السداد الجزئي والتعديلات كأحداث حالة بحيث يبقى الرصيد القائم واضحًا.
الهدف من المثال هو توضيح كيف تربط الخريطة بين التحقق والنقل والتسوية في مسار واحد.
المخاطر والقيود
يمكن للترميز أن يعزز التتبع وقابلية النقل، وتزداد قوة التنفيذ عند مواءمة بعض الشروط العملية:
- نزاعات المدين ومخاطر الأداء: إذا كانت أدلة القبول والتسليم غير واضحة ستستمر النزاعات. توثيق القبول ومسار النزاع يقوي قابلية النقل.
- تحديثات حالة غير مكتملة: إذا لم تُسجّل الأحداث الأساسية في وقتها، سيعود السوق للتحقق اليدوي.
- تعارض الأولويات والرهن/البيع المزدوج: نحتاج منطق سجل مرجعي للأعباء والأولوية مع صلاحيات مبنية على الأدوار.
- اعتماد التسوية على البيانات: توجيه الدفع عند الاستحقاق يعتمد على هوية صحيحة وبيانات مستفيد سليمة وقواعد وقت قطع واضحة. من دون ذلك تصبح المطالبة قابلة للنقل نظريًا لكنها صعبة التسوية عمليًا.
الخلاصة
تُظهر خبرتنا العملية أن ترميز الذمم المدينة ينجح أكثر عندما نتعامل معه كتصميم تشغيلي: دعم ائتماني واضح، إصدار بوحدات قياسية، نقل متسلسل يحمل الحالة، وتسوية محكمة في يوم الاستحقاق.
خريطة من صفحة واحدة مع الأسئلة الثمانية تساعدنا على رؤية نقاط القوة والاختناق قبل البدء. وعندما تتضح الكتل الأربعة، يمكن الانطلاق من نطاق صغير، وتوحيد الحقول والأحداث وآليات الإثبات، ثم التوسع تدريجيًا بعد إثبات موثوقية سير العمل.
الأسئلة الشائعة
1) ما المعلومات التي يجب تسجيلها لتصبح المطالبة قابلة للتحويل؟
على الأقل: معرّف فريد، مبلغ، استحقاق، هوية المدين، مراجع العقد/الفاتورة، وأحداث حالة مثل القبول والتعديل والسداد الجزئي والنزاع والرهن والتسوية النهائية.
2) من يثبت أحداث الحالة؟
بحسب نوع الحدث: المدين غالبًا يثبت القبول، المُصدر يثبت الإصدار والمستندات الداعمة، مشغل النقل يثبت التحويلات والأعباء، ومشغل التسوية يثبت اكتمال الدفع.
3) ماذا يحدث عند الاستحقاق إذا تم نقل المطالبة مرات عديدة؟
إذا كانت قواعد الحائز المسجل ووقت القطع محددة بدقة، تُوجه التسوية إلى المستفيد المسجل. وإن لم تكن كذلك، تتحول المطابقة إلى عمل يدوي يبطئ النموذج بأكمله.