

تمپلیت طراحی محصول دارایی پشتوانهدار: مدل Case برای RWA (واحد، نگهداری، گزارش، خروج)
قبل از اینکه سر انتخاب بلاکچین یا معماری فنی بحث کنیم، معمولاً به یک صفحه نیاز داریم که نشان دهد «محصول» دقیقاً چیست. واحد چه معنایی دارد؟
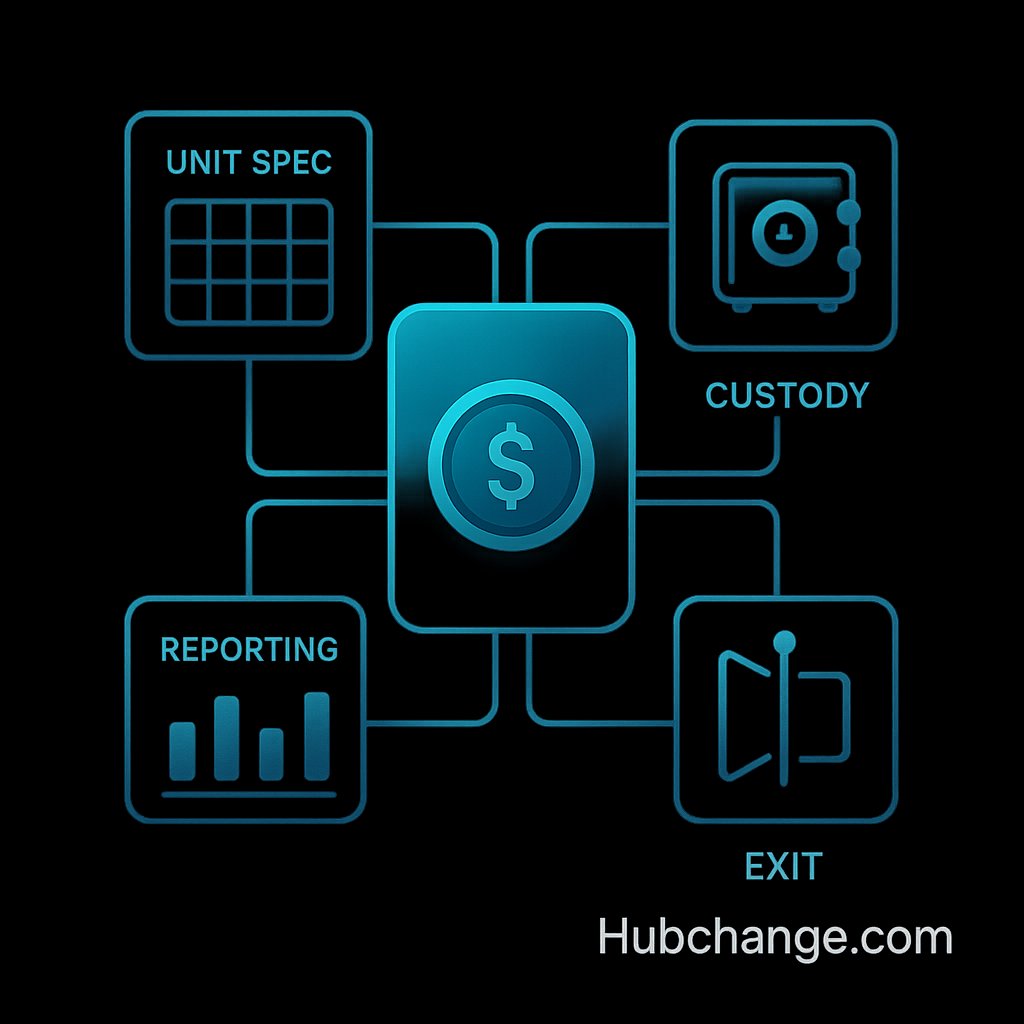

قبل از اینکه سر انتخاب بلاکچین یا معماری فنی بحث کنیم، معمولاً به یک صفحه نیاز داریم که نشان دهد «محصول» دقیقاً چیست. واحد چه معنایی دارد؟ دارایی پایه دست چه نهادی نگه داشته میشود و این نگهداری چه فرآیندی دارد؟ چه چیزهایی گزارش میشود و چه رویدادهایی افشا را الزامی میکند؟ و در نهایت، خروج دارندگان چگونه انجام میشود؟
مقدمه
توکنیزهسازی داراییهای دنیای واقعی که با اصطلاح RWA شناخته میشود، میتواند مالکیت و انتقال را شفافتر، قابل رهگیریتر و قابل برنامهریزیتر کند. این مزیت وقتی بیشترین اثر را دارد که همزمان با فناوری، طراحی محصول و کنترلهای عملیاتی را هم دقیق کنیم.
در این مقاله، یک تمپلیت طراحی محصول دارایی پشتوانهدار ارائه میکنیم که نقش یک «مدل Case» را دارد. این تمپلیت کمک میکند تیمهای مالی، حقوقی، عملیات و محصول قبل از ساختن فناوری یا شروع توزیع، روی تعریف واحد، نگهداری، گزارشدهی، کنترلها و خروج همراستا شوند. خروجی مطلوب، یک «یکصفحه محصول» است که بتوان بر اساس آن تصمیم گرفت و کار را جلو برد.
طرح مسئله
در بسیاری از پروژهها، نقطه شروع «واحد صادر شد» است؛ اما بعد معلوم میشود محصول قابل اجرا شکل نگرفته است:
- عملیات نمیداند دقیقاً چه چیزی باید با چه روالی مدیریت و تطبیق داده شود.
- حقوقی وعده محصول را به زبان قابل دفاع و روشن نمیتواند صورتبندی کند.
- گزارشدهی یا آنقدر کلی است که اعتماد نمیسازد، یا آنقدر سنگین است که تکرارپذیر نیست.
- وقتی رخداد غیرعادی پیش میآید، روشن نیست چه کسی مجاز است چه چیزی را متوقف کند.
- خروج و بازخرید در حد یک انتظار مبهم باقی میماند و تبدیل به قاعده قابل آزمون نمیشود.
در RWA، اعتماد بازار معمولاً بیشتر از اینکه به نوآوری فنی وابسته باشد، به انضباط «مهندسی محصول» وابسته است.
پنج جزء اصلی یک «واحد پشتوانهدار» خوب
یک واحد پشتوانهدار وقتی مثل محصول مالی عمل میکند که بازار بتواند آن را بفهمد، حسابرسی کند، اجرا کند و از آن خارج شود.
۱) واحد: دقیقاً چه چیزی فروخته میشود؟
مشخصات واحد بهتر است طوری نوشته شود که انگار فردا اختلاف یا حسابرسی در کار است:
- تعریف واحد: هر واحد نماینده چه مقدار و چه استانداردی است و چه محدودیت مکانی دارد.
- قواعد پذیرش: چه داراییهایی اجازه ورود به پشتوانه را دارند و چه داراییهایی ندارند.
- مبنای ارزشگذاری: ارزش برای گزارشدهی چطور تعریف میشود، مرجع قیمت چیست، زمانبندی و تناوب ارزشگذاری چگونه است.
- رویدادهای دارایی: اگر دارایی تغییر وضعیت دهد، تجمیع یا تفکیک شود، یا نیاز به تعمیر و بازطبقهبندی پیدا کند چه اتفاقی میافتد.
اگر این بخش مبهم باشد، به مرور «کیفیت واحد» از استاندارد اولیه فاصله میگیرد و محصول دچار واگرایی میشود.
۲) نگهداری (Custody): یک فرآیند است، نه یک عنوان
نگهداری فقط «کجا بودن دارایی» نیست. نگهداری یک فرآیند تکرارپذیر با مسئولیتهای روشن است:
- نقش نگهدارنده و تفکیک: داراییها چطور تفکیک و شناسنامهدار میشوند.
- زنجیره کنترل: چه کسانی اجازه جابهجایی، بازرسی یا تغییر طبقهبندی دارند.
- اقدامهای مجاز: انبارداری، نگهداشت، بیمه، دسترسی حسابرس.
- مدیریت استثنا: اگر آسیب، کسری یا مردودیِ بازرسی رخ دهد، مسیر تصمیمگیری چیست.
توکنیزهسازی میتواند رهگیری این اقدامها را دقیقتر کند؛ برای تکمیل این مزیت، بهتر است دفترچه عملیات نگهداری از ابتدا نوشته شود.
۳) گزارشدهی: هم دورهای، هم رویدادمحور
گزارشدهی بهتر است دو جریان داشته باشد:
- گزارشهای دورهای: موجودی و پشتوانه، تطبیق واحدهای صادرشده با داراییهای نگهداریشده، خلاصه ارزشگذاری و چند شاخص کلیدی.
- گزارشهای رویدادمحور: افشاهایی که با رخدادهای مشخص فعال میشوند، مثل انتقال نگهداری، مردودی بازرسی، ادعای حقوقی یا تغییر مهم در روش ارزشگذاری.
یک معیار عملی این است که گزارشها طوری طراحی شوند که یک ناظر ثالث بتواند «چه اتفاقی افتاد» را بدون توضیحات شفاهی بازسازی کند.
۴) کنترلها: قواعد توقف، حدود و حکمرانی استثنا
بازار در شرایط غیرعادی از بداههکاری ضربه میخورد. برای همین، کنترلها را از قبل تعریف میکنیم:
- قواعد تعلیق: در چه شرایطی صدور، انتقال یا خروج ممکن است موقتاً متوقف شود.
- حدود و سقفها: سقف صدور، حدود تمرکز، یا حاشیههای احتیاطی در صورت نیاز.
- اختیار تصمیم: چه کسی استثنا را اعلام میکند و چه کسی بازگشت به وضعیت عادی را تأیید میکند.
- اثرپذیری و شواهد: چه شواهدی نگهداری میشود و تا چه مدت.
این نگاه بدبینانه نیست؛ معادل عملی همان سازوکارهای توقف در بازارهای بالغ است.
۵) خروج و بازخرید: وعده محصول باید دقیق و قابل تست باشد
خروج یک شعار بازاریابی نیست. بهتر است مثل یک وعده قراردادی، مرحلهبهمرحله نوشته شود:
- انواع خروج: تحویل فیزیکی، بازخرید نقدی، انتقال در بازار ثانویه یا پنجرههای زمانبندیشده.
- زمانبندی: مهلت اعلام، چرخه تسویه، زمانهای قطع پذیرش درخواست.
- کارمزدها و کسورات: هزینههای انبارداری، تحویل، راستیآزمایی و موارد قانونی، در حد دستهبندی و منطق.
- حالتهای شکست: اگر خروج ممکن نشد، مسیر جایگزین و قواعد حل اختلاف چیست.
اگر نتوانیم این بخش را روشن بنویسیم، هنوز واحد سرمایهپذیر و قابل اتکا طراحی نشده است.
راهکار یا چارچوب عملی: تمپلیت Case Design (قابل پر کردن)
این چارچوب عمداً کوتاه طراحی شده است، چون هدفش همراستاسازی سریع است. هر خط، یک تصمیم یا تعهد را شفاف میکند.
تمپلیت یکصفحهای Case
الف) هدف محصول و کاربران
- هدف واحد (دسترسی، پوشش ریسک، وثیقهپذیری، کارکرد تسویه): …
- کاربران هدف و محدودیتها (حرفهای یا عمومی، محدودیت جغرافیایی، شرایط احراز): …
ب) دارایی پایه و مشخصات واحد
- نوع دارایی و استاندارد یا درجه کیفیت: …
- اندازه واحد (هر واحد برابر است با …): …
- قواعد پذیرش و رد: …
- سیاست ارزشگذاری (مراجع قیمت، زمانبندی، تناوب): …
پ) صدور و تطبیق
- شروط صدور (قبل از صدور چه چیزهایی باید برقرار باشد): …
- روش تطبیق (چطور پیوسته پشتوانه را اثبات میکنیم): …
- منطق سقف صدور (سقف، حاشیه احتیاطی، اگر لازم است): …
ت) نگهداری و عملیات دارایی
- مدل نگهداری (تفکیک، شناسنامهگذاری): …
- اقدامهای مجاز و سطح تأیید: …
- برنامه بازرسی و حسابرسی و شواهد نگهداریشده: …
- فرآیند استثنا (آسیب، کسری، مردودی بازرسی): …
ث) گزارشدهی و افشا
- بسته گزارش دورهای (چه چیز، هر چند وقت، در چه قالبی): …
- محرکهای رویداد (چه تغییرهایی افشا را فعال میکند): …
- مالکیت داده و تأیید نهایی (چه کسی چه فیلدی را گواهی میکند): …
ج) کنترلها و حکمرانی
- شرایط تعلیق و دامنه آن (صدور، انتقال، خروج): …
- اختیار تصمیم و مسیر ارجاع: …
- زمانبندی پاسخ به رخداد و قاعده ارتباط عمومی: …
چ) خروج و بازخرید
- مسیرهای خروج و شرایط استفاده: …
- زمانبندی تسویه و زمانهای قطع پذیرش: …
- مراحل عملیاتی و دستهبندی هزینهها: …
- حالتهای شکست و مسیر جایگزین: …
ح) شاخصها برای اداره محصول
- شاخصهای عملیاتی (اختلاف تطبیق، زمان متوسط خروج، نرخ استثنا): …
- شاخصهای ریسک (تمرکز، رخدادهای نگهداری، انحراف ارزشگذاری): …
یک مثال ساده
فرض کنیم میخواهیم یک واحد پشتوانهدار بر مبنای یک کالای پایه طراحی کنیم که در انبارهای مورد تأیید نگهداری میشود. این مثال صرفاً فرضی است و توصیه سرمایهگذاری نیست.
- در بخش واحد، وزن مشخص، استاندارد کیفیت و فهرست معیارهای پذیرش انبار روشن میشود.
- در بخش نگهداری، تفکیک دارایی، برنامه بازرسی و مسیر برخورد با مردودی کیفیت تعریف میشود.
- در بخش گزارشدهی، گزارش دورهای موجودی و تطبیق داریم و برای رخدادهایی مثل انتقال نگهداری یا مردودی بازرسی، افشای رویدادمحور تعریف میکنیم.
- در بخش کنترلها، قواعد تعلیق از قبل نوشته میشود تا اگر دسترسی به انبار مختل شد یا اختلاف تطبیق از حدی گذشت، تصمیمها یکدست باشد.
- در بخش خروج، مشخص میکنیم خروج با تحویل، بازخرید نقدی یا انتقال انجام میشود و زمانبندی تسویه و زمانهای قطع پذیرش هم روشن است.
برای درک بلوغ، میتوانیم به چندلایه شدن ابزارها روی یک دارایی در بازارهای متعارف نگاه کنیم. برای نمونه، در یک گزارش مرور بازار درباره نقره، به توزیع فعالیت در چند لایه ابزار مانند صندوقها، گواهی سپرده و اختیار معامله اشاره شده است. این مثال، توکنیزهسازی را توصیف نمیکند و فقط یک قیاس است تا نشان دهد وقتی «واحد پایه» دقیق و قابل اجرا باشد، لایههای بعدی میتوانند روی آن بنشینند. منبع: https://armaneghtesadi.com/974914/1405/06/18/%D8%A7%D8%B1%D8%B2%D8%B4-%D9%85%D8%B9%D8%A7%D9%85%D9%84%D8%A7%D8%AA-%D9%86%D9%82%D8%B1%D9%87-%D8%A7%D8%B2-%D9%85%D8%B1%D8%B2-%DB%B3%DB%B2%DB%B0%DB%B0-%D9%85%DB%8C%D9%84%DB%8C%D8%A7%D8%B1%D8%AF-%D8%AA/?amp=1&utm_source=openai
ملاحظات اجرا: مالک هر کنترل و KPI کیست؟
یک Case وقتی قابل اجرا میشود که مالکیت تصمیمها و دادهها روشن باشد:
- تیم مالی و بازار سرمایه: اقتصاد واحد، سیاست ارزشگذاری، هدفگذاری شاخصها.
- تیم عملیات: فرآیند نگهداری، تطبیق، مدیریت استثنا.
- تیم حقوقی و تطبیق: حقوق و محدودیتها، افشا، سازوکار حل اختلاف.
- تیم فنی: چرخه عمر واحد، کنترل دسترسی، ثبت شواهد، خودکارسازی گزارشها.
توکنیزهسازی زمانی کمک میکند که از قبل بدانیم کدام تصمیمها باید در سامانه «اجراپذیر» شوند و چه دادههایی باید قابل اتکا باشند.
ریسکها و محدودیتها
تمپلیت بهخودیِ خود موفقیت بازار را تضمین نمیکند، اما جلوی شکستهای قابل پیشگیری را میگیرد:
- خروج نامشخص: قواعد خروج اگر به تصمیمهای موردی وابسته بماند، اعتماد را فرسایش میدهد.
- گزارشدهی ضعیف: اگر گزارشها قابل راستیآزمایی نباشند یا دیر به دیر منتشر شوند، واحد روی شایعه قیمت میخورد.
- افت کیفیت پشتوانه: اگر پذیرش دارایی مبهم باشد، پشتوانه به مرور افت میکند.
- ابهام در کنترلها: بدون قواعد توقف و مسیر ارجاع، رخدادها به بحران اعتباری تبدیل میشوند.
اجرای قویتر معمولاً با همنشینی این تمپلیت با اسناد حقوقی، قراردادهای نگهداری، کنترلهای هویت و دسترسی، و شواهد حسابرسیِ تکرارپذیر به دست میآید.
جمعبندی
موفقیت RWA بیشتر از هر چیز به مهندسی محصول وابسته است. وقتی واحد، نگهداری، گزارشدهی، کنترلها و خروج را در یک Case یکصفحهای روشن کنیم، چیزی میسازیم که بازار بتواند بارها و بارها آن را اجرا کند.
بعد از این همراستاسازی، انتخاب فناوری سادهتر میشود. چون توکنیزهسازی میتواند شفافیت و برنامهپذیری را تقویت کند، وقتی وعده محصول از قبل دقیق و قابل دفاع باشد.
پرسشهای متداول
۱) آیا «توکن» خودِ محصول است؟
بهتنهایی نه. محصول یعنی مجموعه وعدهها و فرآیندها: تعریف واحد، نگهداری، گزارشدهی، کنترلها و خروج.
۲) گزارشدهی در شروع باید چقدر مفصل باشد؟
آنقدر که تطبیق و رخدادهای مهم قابل بازسازی باشد. گزارشها میتوانند با بلوغ محصول گستردهتر شوند، اما شروع با خلاصههای غیرقابل راستیآزمایی کمک نمیکند.
۳) چرا قواعد تعلیق را از ابتدا مینویسیم؟
چون در عملیات واقعی، استثنا رخ میدهد. قواعد از پیش تعریفشده باعث میشود تصمیمها یکدست بماند و در رخدادها آشفتگی کمتر شود.